La responsabilité civile professionnelle, à quoi sert-elle concrètement ?
Un artisan intervient quotidiennement chez des particuliers, dans des entreprises ou sur des chantiers où une erreur, un accident ou une maladresse peut provoquer un dommage.
Un outil tombe et détériore un équipement. Une canalisation est accidentellement percée. Un objet est endommagé pendant une intervention. Une prestation entraîne un préjudice chez un client.
Lorsque la responsabilité de l’entreprise est engagée, les conséquences financières peuvent être importantes.
La responsabilité civile professionnelle, souvent appelée RC Pro ou RCP, permet précisément de couvrir certains dommages causés à des tiers dans le cadre de l’activité professionnelle, dans les limites et conditions prévues par le contrat d’assurance.
Mais toutes les assurances professionnelles ne couvrent pas les mêmes risques et, surtout, une RC Pro ne remplace pas une garantie décennale.
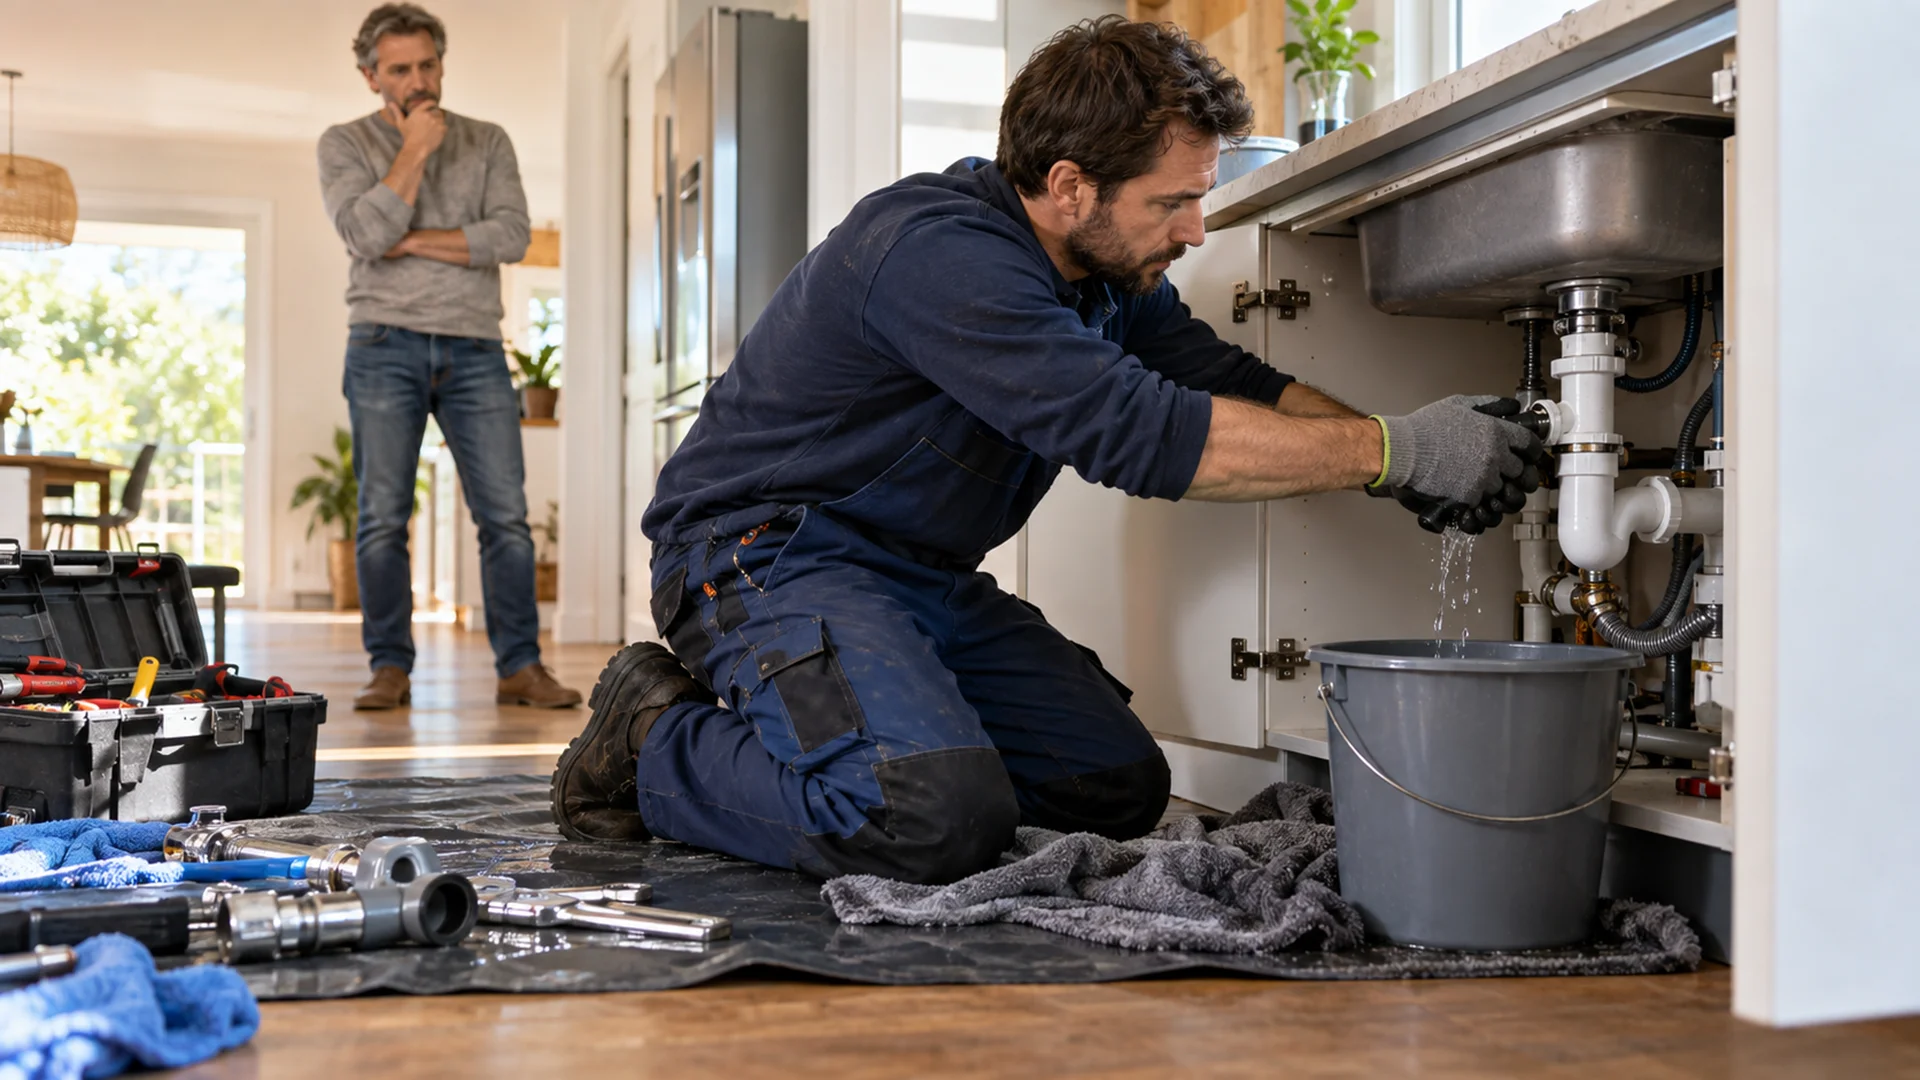
Dommage accidentel pendant l’intervention d’un artisan couvert par une responsabilité civile professionnelle
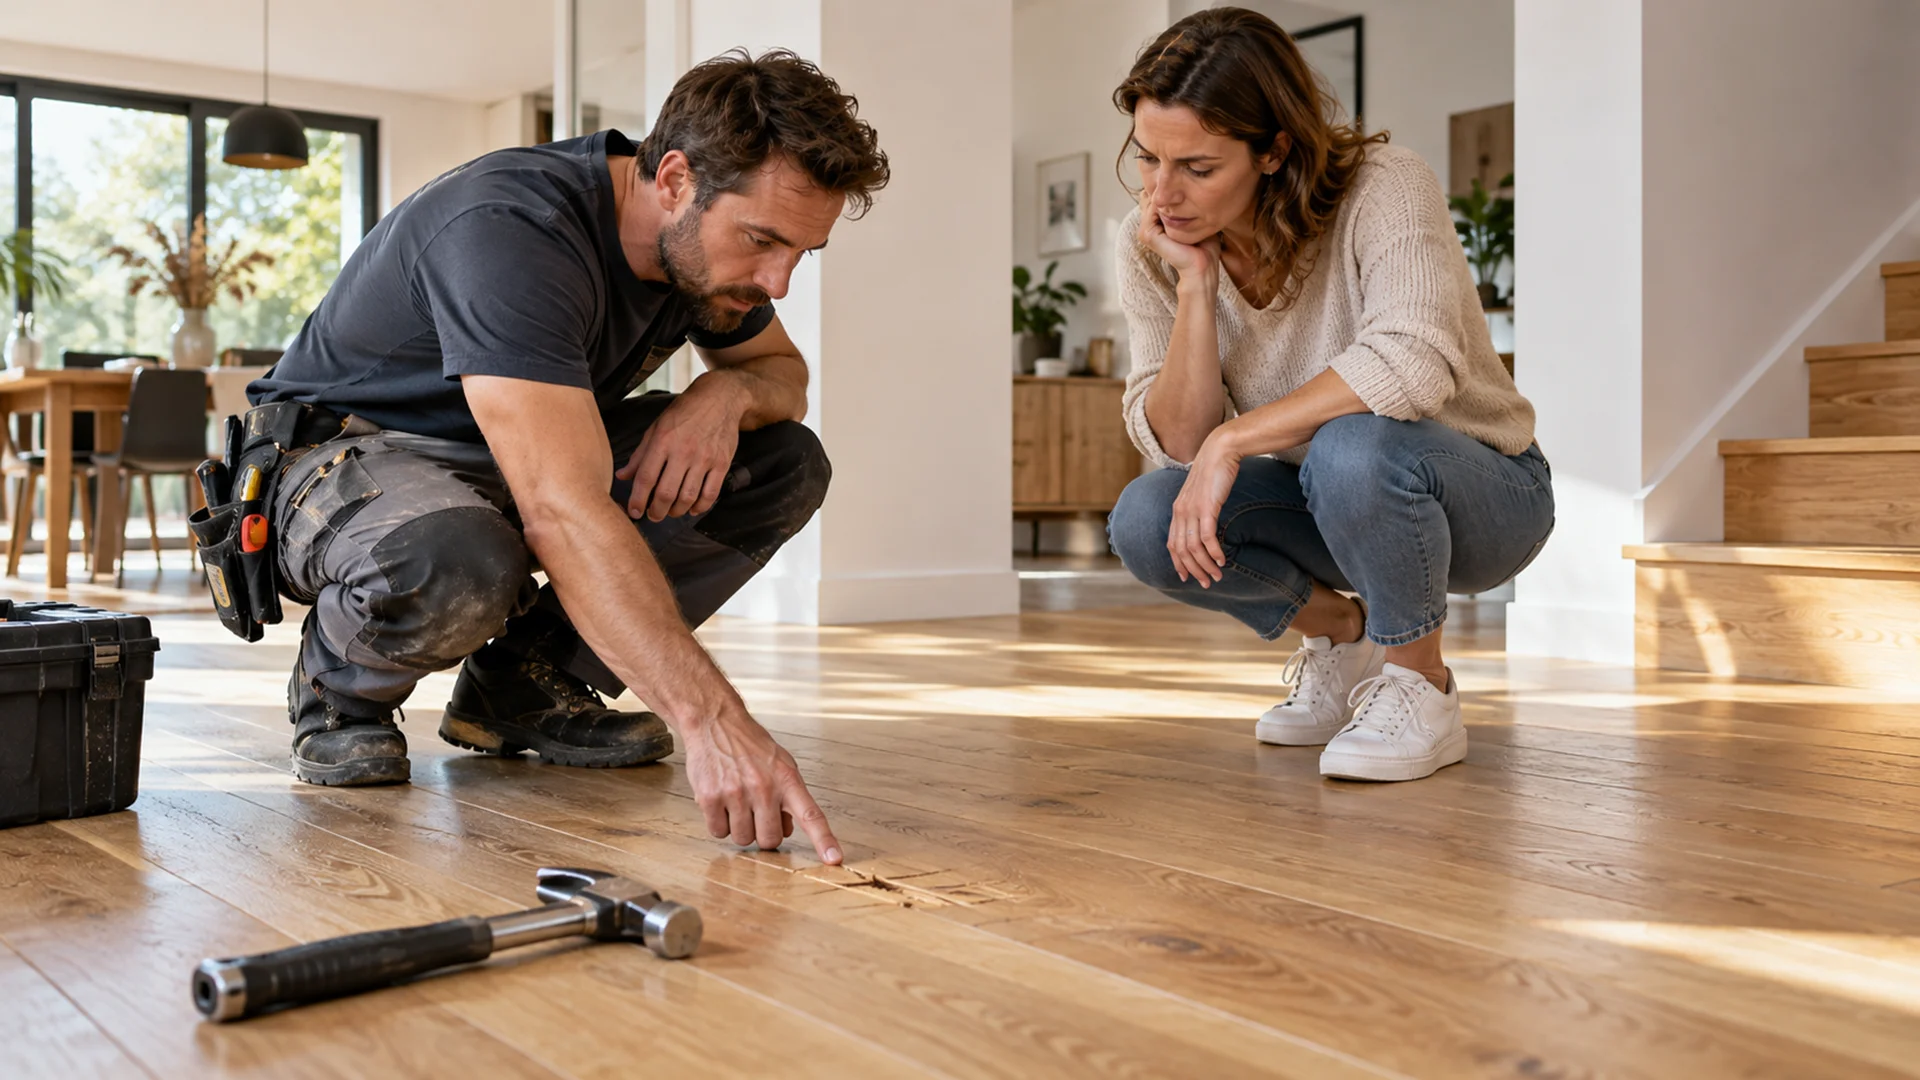
Dommage matériel causé accidentellement par un artisan chez un client
Vérification de l’attestation d’assurance professionnelle d’un artisan
1. Qu’est-ce que la responsabilité civile d’un artisan ?
Une entreprise peut être tenue responsable lorsqu’elle cause un préjudice à une autre personne dans le cadre de son activité.
France Assureurs distingue notamment les dommages :
- corporels, lorsqu’une personne est blessée ;
- matériels, lorsqu’un bien est détérioré ;
- immatériels, lorsque le dommage provoque notamment une conséquence financière.
La victime peut être :
- un client ;
- un fournisseur ;
- un voisin ;
- un visiteur ;
- une autre entreprise ;
- plus largement, un tiers affecté par l’activité.
Lorsque les conditions du contrat sont réunies, l’assureur peut prendre en charge les conséquences financières de la responsabilité de l’entreprise.
2. Exemple : l’artisan provoque un dégât des eaux
Un plombier intervient dans une cuisine et endommage accidentellement une canalisation.
L’eau détériore :
- un meuble ;
- le parquet ;
- le plafond de l’étage inférieur.
Si la responsabilité du professionnel est établie et que le sinistre entre dans les garanties prévues par son contrat, son assurance de responsabilité civile peut intervenir pour indemniser les dommages causés au client ou aux autres tiers concernés.
C’est précisément le type de risque pour lequel une assurance professionnelle adaptée est essentielle.
3. Exemple : un outil endommage un bien du client
Un menuisier intervient dans une maison et fait accidentellement tomber un outil lourd sur un sol récemment posé.
Le parquet est détérioré.
Le dommage n’est pas nécessairement lié à une mauvaise réalisation de la menuiserie elle-même : il résulte d’un accident survenu pendant l’intervention.
C’est ici qu’une garantie de responsabilité civile couvrant l’activité de l’entreprise peut jouer selon les conditions du contrat.
4. Exemple : un tiers est blessé pendant l’intervention
Un artisan laisse temporairement un matériel dans une zone de passage pendant son intervention. Une personne chute et se blesse.
Il s’agit cette fois d’un dommage corporel.
Les conséquences peuvent inclure des frais médicaux, une incapacité ou d’autres préjudices dont la responsabilité financière pourrait être recherchée auprès de l’entreprise.
Une RC adaptée sert notamment à protéger l’entreprise contre ce type de risque.
5. Que signifie « dommage immatériel » ?
Le dommage immatériel est parfois plus difficile à comprendre.
Imaginez qu’une intervention chez un professionnel provoque l’arrêt temporaire d’un équipement indispensable à son activité.
Le client peut alors subir une perte financière en plus du dommage matériel initial.
Les contrats peuvent prévoir différentes garanties relatives aux dommages immatériels, notamment selon qu’ils sont consécutifs ou non à un dommage matériel ou corporel.
Il faut donc toujours regarder précisément les garanties du contrat.
6. RC Pro et RC exploitation : quelle différence ?
Les expressions sont parfois utilisées de manière générale dans les échanges commerciaux, alors qu’elles peuvent désigner des garanties différentes.
France Assureurs distingue notamment la responsabilité civile exploitation, qui concerne les responsabilités encourues au cours du fonctionnement de l’entreprise, et les garanties couvrant les dommages causés par les produits ou prestations après leur livraison ou leur réception.
RC exploitation
Elle concerne typiquement les accidents provoqués pendant l’activité quotidienne de l’entreprise.
Exemple :
Un artisan détériore accidentellement un meuble pendant son intervention.
Responsabilité après travaux ou après livraison
Elle concerne certains dommages provoqués par une prestation ou un produit après la fin de l’intervention ou sa livraison.
Les intitulés exacts et l’étendue des garanties diffèrent selon les contrats.
C’est pourquoi la seule mention « RC Pro » sur une attestation ne suffit pas toujours à comprendre précisément ce qui est couvert.
7. La RC Pro est-elle obligatoire pour tous les artisans ?
Non, pas uniquement parce qu’une personne exerce une activité artisanale.
Les obligations d’assurance dépendent de la nature de l’activité et des textes qui encadrent certaines professions.
Le ministère de l’Économie rappelle qu’une assurance professionnelle peut être imposée par la loi ou les règles régissant certaines activités, tandis que d’autres professionnels ne sont pas soumis à la même obligation.
Même lorsqu’elle n’est pas légalement obligatoire, une responsabilité civile professionnelle peut néanmoins être fortement recommandée compte tenu des conséquences financières potentielles d’un sinistre.
8. Et pour les artisans du bâtiment ?
Dans le bâtiment, les questions d’assurance sont particulièrement importantes.
Selon la nature des travaux réalisés, plusieurs responsabilités peuvent se superposer.
Un professionnel peut notamment avoir besoin de garanties couvrant :
- les accidents survenus pendant son activité ;
- les dommages causés aux biens du client ;
- certains dommages après intervention ;
- sa responsabilité décennale lorsque les travaux concernés entrent dans ce régime.
Le ministère de l’Économie cite les professionnels du bâtiment parmi les activités concernées par des obligations particulières d’assurance professionnelle.
9. RC Pro et garantie décennale : ce n’est pas la même chose
C’est probablement la distinction la plus importante.
La RC Pro ne remplace pas la garantie décennale.
La responsabilité décennale concerne certains désordres graves qui apparaissent après la réception des travaux et qui :
- compromettent la solidité de l’ouvrage ;
- ou rendent celui-ci impropre à sa destination ;
- ou affectent certains éléments indissociables dans les conditions prévues par la loi.
La garantie s’applique pendant 10 ans à compter de la réception des travaux.
Lorsqu’un professionnel est soumis à cette responsabilité, il doit avoir souscrit l’assurance correspondante avant l’ouverture du chantier.
Pour comprendre précisément cette garantie, consultez également notre article « Garantie décennale : quels travaux couvre-t-elle réellement ? ».
10. Un exemple simple pour comprendre la différence
Un couvreur travaille sur une maison.
Situation A
Pendant le chantier, un élément tombe et casse la baie vitrée du client.
Nous sommes face à un dommage causé pendant l’activité professionnelle, susceptible de relever d’une assurance de responsabilité civile adaptée.
Situation B
Plusieurs années après la réception, un défaut relevant des travaux assurés provoque des infiltrations suffisamment graves pour rendre une partie du logement impropre à son usage.
Selon les circonstances et les conditions juridiques réunies, le sinistre peut alors relever de la responsabilité décennale.
Ce sont donc deux risques différents.
11. Une attestation RC Pro prouve-t-elle que l’artisan est couvert en décennale ?
Non.
Une attestation de responsabilité civile professionnelle et une attestation de responsabilité civile décennale ne doivent pas être confondues.
Pour les travaux relevant de la décennale, le professionnel doit pouvoir fournir une attestation d’assurance de responsabilité civile décennale.
Service-Public précise que cette attestation doit être remise avant l’ouverture du chantier et jointe aux devis et factures lorsque l’assurance décennale est obligatoire.
12. Vérifier l’activité réellement assurée est essentiel
Une assurance n’est pas une autorisation générale couvrant toutes les activités imaginables de l’entreprise.
Les contrats définissent les activités déclarées et garanties.
Un artisan assuré pour une activité donnée ne doit donc pas être considéré automatiquement comme assuré pour n’importe quel autre métier.
C’est particulièrement important pour la décennale : Service-Public rappelle que seuls les travaux correspondant aux activités déclarées dans le contrat d’assurance du constructeur sont couverts.
Exemple : une attestation mentionnant une activité de peinture ne doit pas être interprétée comme une assurance automatique pour des travaux de couverture ou de maçonnerie.
13. L’assurance couvre-t-elle automatiquement toutes les erreurs de l’artisan ?
Non.
Un contrat d’assurance comporte :
- des garanties ;
- des plafonds ;
- des franchises ;
- des exclusions ;
- des conditions d’application ;
- des activités précisément déclarées.
Il faut également distinguer le dommage causé à un tiers de la simple reprise d’un travail mal exécuté.
France Assureurs indique par exemple, pour certaines garanties après livraison ou après réception, que les dommages causés à autrui peuvent être couverts tandis que la reprise de la malfaçon elle-même n’est pas nécessairement garantie.
Cette nuance est essentielle.
14. Les outils et le matériel de l’artisan sont-ils couverts par sa RC Pro ?
Pas nécessairement.
La responsabilité civile sert principalement à couvrir la responsabilité de l’entreprise vis-à-vis de tiers.
Les propres biens de l’entreprise — par exemple :
- outils ;
- machines ;
- stocks ;
- informatique ;
- local ;
- véhicule professionnel ;
relèvent généralement d’autres garanties ou contrats d’assurance.
Une entreprise peut ainsi disposer d’une assurance multirisque professionnelle regroupant différentes protections sans que toutes correspondent juridiquement à de la responsabilité civile.
15. Et si un salarié provoque le dommage ?
L’entreprise peut voir sa responsabilité engagée pour des dommages provoqués dans le cadre de son activité par ses salariés.
Service-Public Entreprendre rappelle notamment que l’employeur peut être responsable des dommages causés par ses salariés pendant leur activité professionnelle.
Les contrats de responsabilité civile professionnelle ou exploitation sont justement conçus pour prendre en compte différents risques liés au fonctionnement de l’entreprise, selon les garanties souscrites.
16. Qu’en est-il des objets confiés à l’artisan ?
Certains métiers travaillent directement sur des biens appartenant au client :
- menuiserie ;
- réparation ;
- maintenance ;
- restauration ;
- installation d’équipements ;
- travail sur du matériel confié.
France Assureurs souligne l’existence de garanties spécifiques relatives aux objets confiés.
Un artisan qui manipule régulièrement les biens de ses clients doit donc vérifier que son contrat est adapté à cette situation.
17. Les dommages causés après la fin du chantier peuvent-ils être couverts ?
Potentiellement, mais cela dépend de la nature du dommage et des garanties souscrites.
Un dommage apparaissant après une intervention n’est pas automatiquement décennal.
Il peut relever :
- d’une garantie de responsabilité après travaux ;
- d’une garantie légale applicable ;
- de la responsabilité décennale si les conditions précises sont réunies ;
- ou d’un autre régime selon la situation.
C’est précisément pour cette raison qu’il est dangereux de résumer toutes les assurances du bâtiment au seul mot « décennale ».
18. Que doit regarder un artisan sur son contrat d’assurance ?
Un professionnel doit notamment vérifier :
- les activités déclarées ;
- les types de dommages couverts ;
- les garanties pendant l’exploitation ;
- les garanties après travaux ou livraison ;
- les biens confiés ;
- la sous-traitance éventuelle ;
- les plafonds d’indemnisation ;
- les franchises ;
- les exclusions ;
- la couverture géographique ;
- les conditions de déclaration d’un sinistre.
Une entreprise qui développe une nouvelle activité devrait vérifier que celle-ci entre bien dans son contrat avant de commencer à la proposer à ses clients.
19. Que peut vérifier un particulier avant de signer un devis ?
Le client n’a pas besoin d’analyser intégralement le contrat d’assurance de l’entreprise.
Il peut cependant effectuer quelques contrôles simples :
- identifier clairement l’entreprise ;
- demander l’attestation correspondant aux travaux lorsque cela est pertinent ;
- vérifier les dates de validité ;
- vérifier les activités assurées ;
- conserver l’attestation avec le devis et les documents du chantier.
Lorsqu’une assurance professionnelle est obligatoire pour l’exercice du métier, le Code de l’artisanat prévoit également certaines mentions relatives à l’assurance sur les devis et factures des professionnels concernés.
20. Quelles mentions d’assurance peuvent apparaître sur le devis ?
Le Code de l’artisanat prévoit que, lorsqu’une assurance professionnelle est obligatoire pour le métier concerné, certains artisans indiquent notamment :
- l’assurance professionnelle souscrite ;
- les coordonnées de l’assureur ou du garant ;
- la couverture géographique du contrat ou de la garantie.
Des règles spécifiques existent parallèlement pour l’assurance décennale des professionnels de la construction.
Le devis constitue donc un premier document utile pour identifier les assurances du professionnel, mais il ne remplace pas la vérification de l’attestation lorsqu’elle est nécessaire.
21. Que faire lorsqu’une attestation paraît imprécise ?
Une attestation peut comporter des termes techniques ou des activités dont le périmètre n’est pas évident.
Dans ce cas, mieux vaut demander une clarification avant le démarrage du chantier.
Vous pouvez notamment vérifier :
- que le nom ou la raison sociale correspond à l’entreprise du devis ;
- que l’attestation couvre la bonne période ;
- que l’activité indiquée correspond précisément aux travaux ;
- que la zone géographique est adaptée ;
- qu’il s’agit bien du type d’assurance attendu.
En cas de doute important, les coordonnées de l’assureur figurant sur l’attestation permettent également de demander des précisions sur l’authenticité ou la portée du document.
22. RC Pro : une protection autant pour l’artisan que pour son client
On présente parfois l’assurance uniquement comme une protection destinée au client.
Elle protège pourtant aussi l’entreprise.
Un dommage corporel ou matériel important peut représenter une charge financière considérable pour un artisan indépendant ou une petite entreprise.
Une assurance adaptée évite que certains accidents professionnels mettent directement en danger la trésorerie ou même la pérennité de l’activité.
Elle participe donc à une relation plus sécurisée entre les deux parties.
23. Un artisan assuré est-il forcément un bon artisan ?
Non.
L’assurance constitue une protection contre certains risques, pas une certification de qualité du travail.
Pour choisir un professionnel, il reste utile de vérifier plusieurs éléments :
- l’existence légale de l’entreprise ;
- son expérience ;
- ses compétences ;
- la précision du devis ;
- ses qualifications lorsque nécessaires ;
- ses assurances ;
- ses références ;
- la cohérence de sa proposition.
Retrouvez également notre guide « Comment choisir un artisan fiable pour vos travaux ? » pour effectuer ces vérifications dans le bon ordre.
24. Les questions à poser avant le chantier
Lorsque l’assurance est importante pour les travaux concernés, quelques questions suffisent souvent :
- Quelle assurance professionnelle couvre cette intervention ?
- Cette activité figure-t-elle précisément dans votre contrat ?
- Pouvez-vous me transmettre l’attestation correspondante ?
- Le contrat est-il valide à la date d’ouverture du chantier ?
- Ces travaux relèvent-ils également de votre garantie décennale ?
Un professionnel sérieux doit pouvoir expliquer clairement les assurances liées à son activité.
25. RC Pro ou décennale : le résumé à retenir
| RC professionnelle / responsabilité civile | Responsabilité décennale | |
|---|---|---|
| Objectif | Couvrir certains dommages causés à des tiers dans le cadre de l’activité | Couvrir certains désordres graves relevant de la responsabilité décennale |
| Exemples | Bien du client détérioré, accident, certains dommages liés à l’intervention | Atteinte à la solidité ou impropriété à destination dans les conditions légales |
| Durée | Dépend du contrat et du fait générateur | 10 ans après réception |
| Obligation | Dépend de l’activité et des textes applicables | Obligatoire pour les constructeurs soumis à cette responsabilité |
| Vérification | Attestation et garanties correspondant à l’activité | Attestation décennale correspondant précisément aux travaux |
Conclusion : l’assurance doit correspondre au risque réel de l’activité
La responsabilité civile professionnelle constitue une protection essentielle contre les conséquences financières de nombreux dommages susceptibles de survenir pendant l’activité d’un artisan.
Mais il ne faut pas réduire la question à la simple présence des mots « assuré » ou « RC Pro » sur un document.
Ce qui compte est de vérifier :
- quelle activité est couverte ;
- pour quels types de dommages ;
- pendant quelle période ;
- dans quelle zone géographique ;
- et quelles autres assurances sont nécessaires pour le chantier concerné.
Dans le bâtiment, la distinction avec la responsabilité décennale est particulièrement importante.
Une RC Pro protège contre certains risques professionnels ; une décennale répond à un régime spécifique concernant certains désordres graves de construction. L’une ne doit jamais être considérée comme le substitut automatique de l’autre.
Pour préparer votre chantier et trouver des professionnels correspondant à votre projet, consultez les artisans référencés sur Eurêkartisan.
Vous souhaitez vérifier les assurances d’un professionnel avant le démarrage de votre chantier ?
Téléchargez gratuitement la checklist Eurêkartisan pour contrôler les informations essentielles d’une attestation, distinguer responsabilité civile professionnelle et garantie décennale et vérifier que l’activité assurée correspond réellement aux travaux prévus.